
Despertar con el sonido de las olas, disfrutar de la brisa marina desde el balcón y tener tu propio refugio vacacional (o permanente) cerca del mar es el sueño de muchos. Sin embargo, dar el paso hacia esta meta requiere mucho más que ilusión, exige una planificación estratégica para llegar a ella del mejor modo posible.
Y esa planificación empieza desde el momento de decisión de compra. La pregunta más frecuente entre las personas que están pensando en adquirir un nuevo inmueble en la playa siempre suele ser cuándo es el mejor momento para comprar casa. Y es que el mercado inmobiliario costero tiene sus propias reglas, sus ciclos y sus peculiaridades financieras. Por eso, y más en este caso, tomar la decisión correcta no solo depende de encontrar la propiedad perfecta, sino también de tener en cuenta las condiciones del mercado.
Para que tengas una idea, en esta guía, desglosaremos todo lo que necesitas saber antes de dar el gran paso para adquirir tu pequeño (o gran) paraíso junto al mar.
El factor tiempo: ¿Cuál es el mejor momento para comprar una casa?
El «cuándo» es tan importante como el «dónde». Si te preguntas cuál es el mejor momento para comprar una casa, la respuesta está condicionada por dos grandes factores: la temporada del año y el clima económico general.
H3: Cuál es la mejor época del año para comprar piso frente a la costa
A diferencia de las ciudades de interior, los destinos turísticos experimentan una marcada estacionalidad en los precios de las casas. Durante la primavera y el verano, las zonas costeras se llenan de visitantes que han quedado enamorados del entorno y, entonces, deciden espontáneamente buscar propiedades. Esta alta demanda temporal suele inflar los precios y reducir el margen de negociación.
Por lo tanto, si te cuestionas cuál es la mejor época para comprar un piso o un chalet o adosado en la costa, los expertos suelen apuntar al otoño y el invierno. Durante los meses más fríos, los vendedores que no lograron cerrar una venta en verano suelen estar más dispuestos a negociar, lo que convierte a esta etapa en el mejor momento para comprar una casa con un descuento interesante.
H3: Cuándo es el mejor momento para comprar casa según el ciclo inmobiliario
Como mencionamos antes, no sólo es necesario tener en cuenta el propio entorno, sino también la situación global. Ante la duda de ¿Conviene comprar vivienda ahora o esperar?, debes fijarte en varios factores macroeconómicos.
- Primero, analiza las tendencias del mercado de bienes raíces a nivel nacional y local. ¿Hay un exceso de oferta inmobiliaria en la zona que te gusta? ¿O, por el contrario, los inmuebles escasean?
- Segundo, observa con detenimiento la evolución del precio del metro cuadrado en tu zona de interés a lo largo de los últimos tres o cinco años. Si los precios están en un pico histórico con signos de desaceleración, podría valer la pena esperar un par de trimestres. Por el contrario, si mantienen un crecimiento sostenido pero moderado, esperar solo encarecerá tu compra.
Por último, presta especial atención a los indicadores para detectar oportunidades inmobiliarias, como el aumento en el «tiempo medio de venta« de las propiedades (los días que un anuncio pasa publicado antes de venderse). Si los inmuebles pasan mucho tiempo en el mercado, el poder de negociación pasa a manos del comprador.
Preparación financiera: la base de tu inversión en la costa
Antes de empezar tan siquiera a mirar inmuebles, la primera tarea que debes hacer es saber cómo evaluar la salud financiera personal. Enamorarse de una casa que está fuera de tu presupuesto solo generará frustración.
Ahorro y gastos iniciales
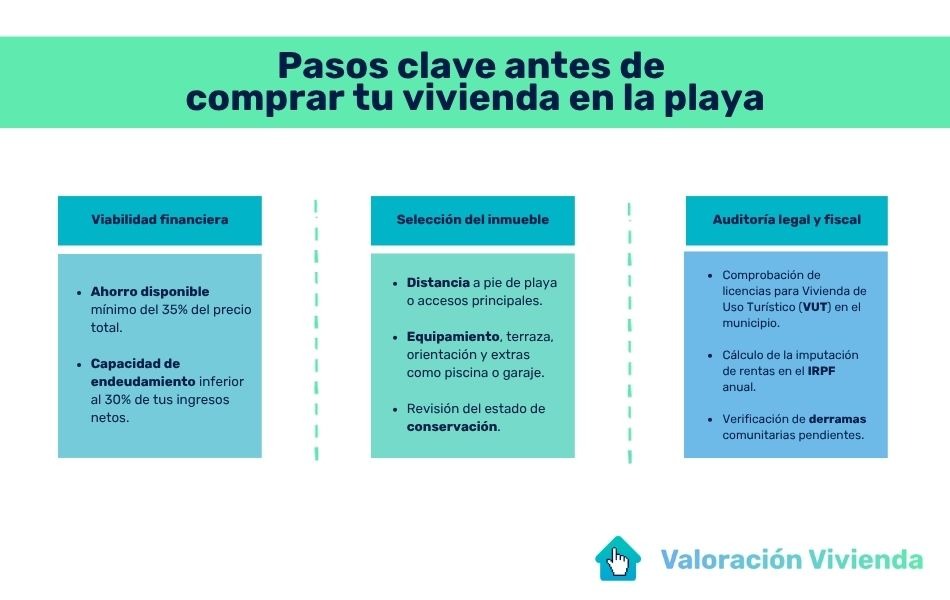
El error más común de los compradores novatos es pensar únicamente en el precio de venta. En la realidad, necesitarás contar con un capital considerable de antemano. El ahorro necesario para el pago inicial (también conocido como “la entrada”) suele rondar el 20% del valor total de la propiedad, ya que la mayoría de los bancos financian hasta un 80% como máximo.
A este 20% debes sumarle los gastos adicionales en la compraventa de inmuebles. Estos incluyen impuestos (como el IVA o el ITP, dependiendo de si la vivienda es nueva o de segunda mano), gastos de notaría, registro de la propiedad y tasación. Por regla general, calcula entre un 10% y un 12% extra sobre el precio de compra para cubrir estas partidas.
Si la vivienda que vas a adquirir no es nueva y quieres saber más sobre este tema, te recomendamos revisar nuestro artículo sobre los gastos de compra de una vivienda de segunda mano. Allí podrás informarte más concretamente sobre todos los gastos y el ahorro que debes tener en cuenta a la hora de adquirir tu nueva casa o piso.
Tu límite de crédito
Además del ahorro, debes calcular tu capacidad de endeudamiento recomendada. El Banco de España y la mayoría de las instituciones financieras sugieren que la cuota de tu hipoteca, sumada a otros préstamos que puedas tener (coche, tarjetas), no debería superar el 30% o 35% de tus ingresos netos mensuales. Cumplir con esta regla de oro te garantizará tranquilidad financiera, incluso si surgen imprevistos.
Opciones de financiación: la hipoteca para tu vivienda en la costa
La manera en que financias tu hogar es casi tan importante como el hogar mismo. A la hora de acudir a las entidades financieras, es vital conocer de antemano los requisitos bancarios para financiar una vivienda: estabilidad laboral comprobable, antigüedad en tu puesto de trabajo, un buen historial crediticio y los ahorros previamente mencionados
Para comprender las dinámicas de concesión, impuestos y costes de tramitación bancaria, te recomendamos consultar nuestra guía sobre la guía sobre compra y gastos de la segunda residencia.
¿Qué tipo de interés elegir para la compra de tu casa en la playa?
Una de las decisiones más críticas es elegir entre una hipoteca a tipo fijo vs variable.
- Hipoteca a tipo fijo: Te garantiza que pagarás exactamente la misma cuota mensual durante toda la vida del préstamo (20 o 30 años). Es la opción ideal para quienes valoran la seguridad y la previsibilidad a largo plazo.
- Hipoteca a tipo variable: Está referenciada a un índice (como el Euríbor) más un diferencial. Las cuotas subirán o bajarán según las condiciones del mercado.
Para tomar esta decisión, es fundamental estar al tanto de las tasas de interés hipotecario actuales. Si los tipos están históricamente bajos, amarrar un tipo fijo suele ser la jugada más inteligente. Si están por las nubes pero con previsiones de bajar a corto plazo, una hipoteca variable o mixta podría ser más beneficiosa.
H3: Cómo conseguir mejores condiciones hipotecarias para tu segunda residencia
No te conformes con la primera oferta que te haga tu banco de toda la vida. Los pasos para conseguir la mejor hipoteca incluyen:
- Comparar ofertas: Solicita información en al menos tres o cuatro entidades bancarias distintas.
- Negociar productos vinculados: Los bancos suelen bajar el tipo de interés si contratas seguros de hogar, vida o domicilias tu nómina. Calcula si el coste de esos seguros compensa la rebaja de la hipoteca.
- Contratar a un bróker hipotecario: Si no tienes tiempo o experiencia, estos profesionales pueden conseguirte condiciones exclusivas a cambio de unos honorarios.
H2: Dónde comprar tu casa en la playa: ubicación y tipología de la propiedad
El siguiente paso es definir el «dónde» y el «qué». Para decidir dónde comprar casa en la playa hay que considerar varios aspectos más allá de la estética. Debes investigar la infraestructura de la zona (hospitales, supermercados, conectividad en invierno), la calidad de las playas, el nivel de turismo y las regulaciones locales sobre alquiler vacacional.
También debes pensar en el tipo de inmueble. Por ejemplo, muchos van todavía más allá y sueñan con comprar casa con piscina en la playa, pero en este caso también hay que tener en cuenta el incremento de los costes de mantenimiento. La brisa marina, cargada de salitre, ya acelera la corrosión y el desgaste de las propiedades y, a mayores, una piscina privada requiere mantenimiento semanal durante todo el año, incluso cuando no estés allí. Por eso, si no quieres lidiar con estos gastos recurrentes, un apartamento en una urbanización con servicios compartidos puede ser una opción mucho más cómoda y económica.
Estrategia: ¿Disfrute personal o rentabilidad?
Tu enfoque de búsqueda cambiará drásticamente dependiendo de tus motivaciones. ¿Estás buscando comprar casa para vivir o para invertir?
Comprar casa en la playa para vivir
Si tu objetivo es comprar casa en la playa para tu disfrutar tu tiempo libre, para tu propia jubilación o como residencia principal (aprovechando, por ejemplo, el teletrabajo), priorizarás la tranquilidad, los servicios disponibles durante los meses de invierno y el espacio de la vivienda. Aquí, el enfoque es emocional y de calidad de vida.
Comprar como inversión: rentabilidad del alquiler de temporada
Si tu objetivo es alquilarla a turistas durante la temporada alta y quizás usarla unas pocas semanas al año, el enfoque es netamente financiero. Deberás buscar zonas con altísima demanda turística, cerca de restaurantes y transporte. Además, es muy importante que te asesores sobre los posibles beneficios fiscales por adquisición de inmuebles.
En muchos países, si compras una casa para destinarla al alquiler a largo plazo, puedes desgravarte una gran parte de los gastos de mantenimiento, intereses de la hipoteca y seguros en tu declaración de la renta. Las normativas varían para el alquiler vacacional, por lo que contar con un buen asesor fiscal maximizará tu retorno de inversión.
En cualquier caso, tanto si quieres comprarla para vivir como si vas a alquilarla, es aconsejable calcular el valor de mercado de la vivienda antes de realizar una oferta, y para ello puedes recurrir a herramientas especializadas como la calculadora de Valoración Vivienda.
Consideraciones finales antes de firmar
Por último, antes de formalizar cualquier reserva, ten en cuenta estos últimos consejos prácticos:
- Inspección técnica: nunca compres sin que un arquitecto o técnico revise la vivienda. En las zonas costeras, la humedad, el daño estructural por el salitre o los problemas de aislamiento son comunes y suele ser caro y tedioso repararlos.
- Comunidad de vecinos: pide las actas de las últimas reuniones de la comunidad. Te alertarán sobre posibles derramas inminentes (como el arreglo de la fachada) o problemas de morosidad entre los vecinos.
- Legislación de costas: asegúrate en el registro de la propiedad de que la vivienda cumple íntegramente con la Ley de Costas y no está sujeta a expedientes de derribo por estar demasiado cerca del mar.
Consejos finales para la adquisición de tu vivienda frente al mar
Comprar una casa en la playa es un proyecto que ilusiona, pero hay que hacerlo con los pies en la tierra. Para empezar, como te hemos explicado, para saber cuándo es el mejor momento para comprar casa, tienes que equilibrar las condiciones macroeconómicas —como los tipos de interés o la estabilidad de precios— con tu propio microentorno financiero, es decir, que tus ahorros, ingresos y capacidad de deuda estén en su sitio.
No te precipites: dedica tiempo para investigar el mercado, comparar con calma las distintas ofertas hipotecarias y calcular bien los gastos ocultos del mantenimiento. Organízate, ten claros tus objetivos y verás cómo ese sueño no se queda solamente en un “capricho”, sino que acaba siendo una decisión inteligente y rentable a largo plazo.

