Acceder a la primera vivienda se ha convertido en el principal reto financiero para las nuevas generaciones, debido a la combinación de los elevados precios del mercado y los exigentes requisitos de entrada.
Todo ello hace que solicitar una hipoteca joven sea la opción más viable hoy en día, ya que son productos específicos adaptados al perfil del comprador joven, con mejores condiciones, como un porcentaje de financiación generalmente superior al habitual 80%, tipos de interés bonificados y flexibilidad en las cuotas mensuales.
[H2] Qué es una hipoteca joven y qué ventajas ofrece respecto a un préstamo estándar
Una hipoteca joven es un préstamo hipotecario diseñado específicamente para facilitar la adquisición de la primera vivienda habitual a clientes que se encuentran en el inicio de su carrera profesional. Al estar en estas condiciones, normalmente los interesados cuentan con escasos ahorros, por lo que este tipo de hipoteca compensa esta falta de liquidez con condiciones comerciales más ventajosas.
[H3] Financiación ampliada y tipo de interés preferencial
La principal particularidad de la oferta de hipotecas específicas para jóvenes es que la cantidad que te prestarán —calculada sobre el valor más bajo entre la tasación y el precio de compraventa— puede superar el límite habitual del 80%, alcanzando en ocasiones el 90% o incluso el 100%.
Además, las entidades aplican una rebaja sobre el tipo de interés nominal (TIN) en comparación con las tarifas generales del banco, lo que reduce el capital e intereses a amortizar mes a mes.
[H3] Exención de comisiones de apertura y productos vinculados
Para abaratar la contratación inicial, la mayoría de las promociones de hipoteca joven sin comisiones, como su propio nombre indica, suprimen la comisión de apertura, pero también minimizan las penalizaciones por amortización anticipada parcial o total.
Por otra parte, tal y como establece el marco regulatorio, supervisado por el Banco de España, los bancos no pueden obligar a la venta combinada de productos no deseados, limitando las vinculaciones a seguros básicos como el seguro de daños sobre la finca hipotecada.
[H2] Requisitos para solicitar una hipoteca joven en la actualidad
Aunque los criterios comerciales varían según la entidad, existen unas condiciones generales de obligado cumplimiento para acceder a este tipo de financiación.
Edad máxima del titular (menor de 35 años o de 36 años)
El criterio delimitador principal es la edad de los prestatarios:
- Regla general: los solicitantes deben ser menores de 36 años (es decir, tener como máximo 35 años cumplidos) al formalizar la escritura.
- Co-titulares: si la solicitud la realizan dos personas, es habitual que la entidad exija que al menos uno de los titulares sea menor de 35 años para aplicar las bonificaciones.
- Plazo de amortización: el plazo de concesión suele situarse entre los 25 y los 30 años, con la restricción de que la suma de la edad del titular más el plazo del préstamo no supere los 70 o 75 años al finalizar la última cuota.
Solvencia económica, estabilidad laboral y corriente de pagos
Aunque se valore la progresión laboral futura del cliente, el departamento de riesgos también evaluará que el solicitante esté al día en sus obligaciones de crédito y se mantenga al corriente de pagos.
Además, para la aprobación de una hipoteca joven sin nómina fija o para perfiles autónomos, la concesión requerirá aportar avalistas personales o demostrar un historial de ingresos continuado en los últimos 12 meses.
¿Es posible conseguir una hipoteca joven sin ahorros al 100%?
Como avanzábamos al principio del artículo, el mayor obstáculo para los jóvenes no es la capacidad de pago de las mensualidades, sino la imposibilidad de aportar el 20% del valor del inmueble que las opciones de hipoteca tradicionales no financia. Para resolver esta barrera, existen mecanismos públicos y bancarios que permiten optar a una hipoteca joven sin ahorros.
Los avales públicos del ICO y los programas de las comunidades autónomas
El Gobierno de España y diversas comunidades autónomas han desplegado líneas de avales destinados a cubrir el tramo del 20% que no financia la banca comercial. Así, se consigue que el importe del préstamo cubra hasta el 100% del precio de la casa, evitando la barrera inicial de la conocida como “entrada”. Pero, eso sí, siempre que los compradores no superen los límites de ingresos establecidos (por ejemplo, 4,5 veces el IPREM) y la vivienda se destine a residencia permanente.
El colchón del 10% obligatorio para gastos e impuestos de compraventa
Hay que tener en cuenta que el aval público o bancario cubre el precio del inmueble, pero no los impuestos y costes derivados de la transacción (ITP o IVA, notaría, registro y gestoría).
Por eso, incluso si se aprueba la financiación del 100% de la vivienda, el comprador debe contar con un ahorro mínimo previo (aproximadamente el 10% o 12% del precio) para afrontar estos costes.
En caso de que no optes por una propiedad de obra nueva, puedes consultar nuestra guía detallada sobre cuáles son los gastos de compra de vivienda de segunda mano para estimar el presupuesto de entrada que neceritarás.
Tipos de interés en la hipoteca joven: fija, variable o mixta
La elección de la modalidad de tipo de interés condicionará la estabilidad financiera del hogar durante tres décadas.
| Modalidad de Hipoteca | Ventajas Principales | Inconvenientes o Riesgos |
| Tipo de interés fijo | Cuota inalterable durante los 30 años | Tipo de salida ligeramente superior en ciclos de bajadas |
| Tipo de interés variable | Cuota inicial más baja ligada al Euríbor | Incertidumbre y riesgo de encarecimiento de la mensualidad |
| Tipo de interés mixto | Tramo inicial fijo (5-10 años) y posterior variable | Exposición a la volatilidad en la segunda mitad del plazo |
Ventajas de la hipoteca joven fija frente a la volatilidad del mercado
Contratar una hipoteca joven fija garantiza que las cuotas mensuales se mantengan exactamente iguales desde el primer día hasta la amortización total del préstamo. Esta opción es perfecta si buscas tranquilidad y quieres saber exactamente lo que vas a pagar cada mes, sin sustos ni variaciones en función del Euríbor durante los 30 años del préstamo.
Cálculo de la TAE, coste total del préstamo e importe total adeudado
El tipo de interés nominal (TIN) es el porcentaje base que el banco te cobra por prestarte el dinero, sin tener en cuenta comisiones ni otros gastos asociados. Sin embargo, al comparar propuestas entre diferentes entidades, no se debe analizar únicamente el TIN. Si quieres saber realmente cuánto te va a costar el préstamo, lo que tienes que mirar es la TAE (Tasa Anual Equivalente), porque incluye todo esto:
Revisar la TAE permite conocer con precisión el coste total del préstamo y el importe total adeudado que se habrá abonado al banco una vez pagada la hipoteca.
Ayudas e incentivos fiscales para la compra de primera vivienda
Además de los avales bancarios, las comunidades autónomas aplican importantes bonificaciones fiscales para facilitar la adquisición a menores de 36 años:
- Reducción del ITP: en la compra de vivienda de segunda mano, muchas autonomías reducen el tipo general del Impuesto de Transmisiones Patrimoniales (que suele situarse entre el 6% y el 10%) a tipos reducidos para jóvenes de entre el 3% y el 5%.
- Bonificación en AJD: si compras obra nueva o contratas tu hipoteca, puedes pagar menos por el Impuesto de Actos Jurídicos Documentados, ya que muchas comunidades ofrecen descuentos importantes o bonificaciones totales según la zona.
- Subvenciones directas: programas del Plan Estatal de Vivienda que otorgan ayudas directas a jóvenes con bajo nivel de ingresos para comprar vivienda en municipios de pequeño tamaño.
Pasos clave para tramitar la hipoteca joven y elegir el mejor banco
Para conseguir las mejores hipotecas para gente joven, es necesario seguir un proceso de negociación ordenado:
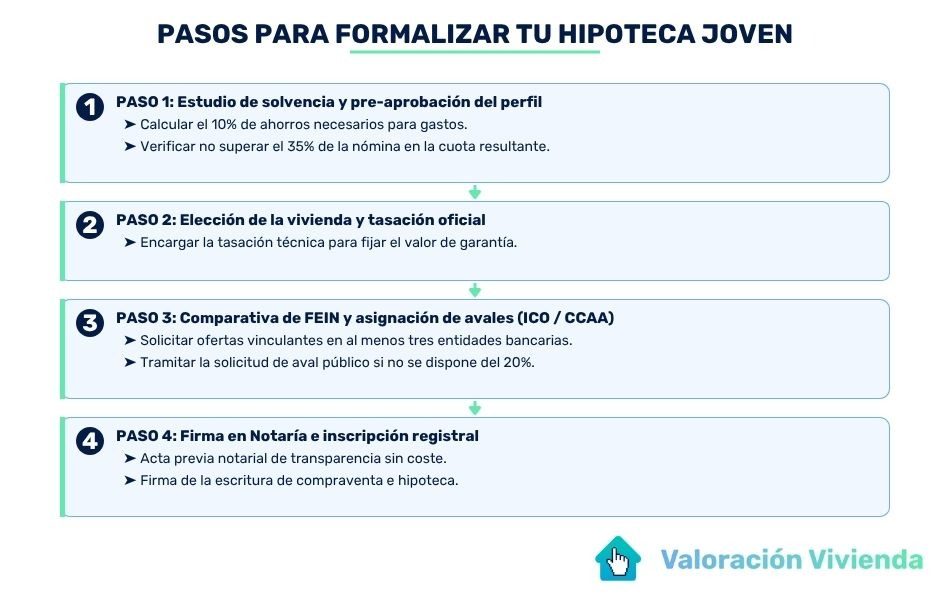
Pedir la Ficha Europea de Información Normalizada (FEIN) en distintos bancos es la mejor forma de comparar las mejores hipotecas joven y, de paso, apretar un poco para que eliminen comisiones o productos vinculados que no te hacen falta.
Si tienes dudas sobre el margen de compraventa o no sabes si te compensa más pedir una tasación o un simple informe comercial, échale un ojo a nuestro análisis sobre la diferencia entre valoración y tasación de una vivienda.
Y antes de firmar cualquier propuesta, usa el simulador de valoración de vivienda de Valoración Vivienda para comprobar si el precio es real y negociar con el banco con total tranquilidad.