
Afrontar una separación matrimonial es una situación compleja, y gestionar la vivienda compartida suele convertirse en el principal punto de fricción. Organizar la venta de un piso por divorcio o acordar un reparto equitativo del inmueble es fundamental para proteger la estabilidad económica de ambas partes y, para ello, los primeros pasos son analizar las alternativas legales, evaluar la carga de la hipoteca y obtener una valoración técnica neutra.
Quién se queda con la casa en un divorcio con hipoteca e hijos
Cuando un matrimonio se disuelve, la hipoteca de la vivienda compartida a menudo sigue siendo una responsabilidad. Esta responsabilidad debe ser gestionada de acuerdo a lo que se acuerde legalmente. La obligación del pago depende de varios factores, incluidas las decisiones judiciales y los acuerdos entre las partes. Sin embargo, existen algunas situaciones comunes a considerar:
- Pago conjunto: Ambos pagan mientras se vende la propiedad.
- Responsabilidad de uno: Un cónyuge se adjudica la casa y asume el pago.
- Acuerdo temporal: Se comparte el pago hasta que los hijos crezcan o la casa se venda.
Después, una de las dudas más repetidas durante en un divorcio quién se queda con la casa hipotecada cuando existen hijos menores. Conviene aclarar que la propiedad del inmueble y el derecho a habitarlo son dos cosas distintas: ser el titular en la escritura no otorga automáticamente el derecho a residir en la vivienda tras la separación. De hecho, en la mayoría de los casos, el bienestar de los niños es la prioridad de los tribunales.
Por lo tanto, la vivienda familiar suele atribuirse al progenitor que tiene la custodia con el objetivo de proporcionar estabilidad a los hijos al mantenerlos en su entorno conocido. Sin embargo, esto no exime al otro cónyuge de sus responsabilidades hipotecarias
Uso y disfrute de la vivienda en la custodia de los hijos
En los casos de custodia exclusiva, la ley prioriza la protección de los menores concediendo el uso del domicilio familiar a los hijos y al progenitor que tiene la custodia. Este derecho de uso se mantiene hasta que los hijos alcanzan la mayoría de edad o la independencia económica, al margen de si la propiedad es ganancial, privativa o compartida.
En escenarios de custodia compartida, los tribunales analizan el nivel de ingresos de cada progenitor para asignar la vivienda, autorizar la venta libre en el mercado o proponer una posible rotación del uso entre ambos.
| Concepto Legal | Aplicación práctica tras la ruptura |
| Titularidad de la propiedad | Indica quién es el dueño (al 50% o según la escritura) |
| Derecho de uso y disfrute | Otorga la facultad de vivir en la residencia habitual |
| Deuda hipotecaria | Obligación de pago frente al banco (responsabilidad solidaria) |
¿Quién paga la hipoteca en caso of divorcio con hijos?
Aunque sea solamente uno de los cónyuges el que resida en la vivienda, esto no implica que deba afrontar él sólo el pago del préstamo hipotecario. Además, hay que distinguir este gasto de los gastos corrientes de la casa:
- Cuotas de la hipoteca: la jurisprudencia del Tribunal Supremo aclara que la hipoteca es una deuda de la propiedad, no una carga del matrimonio. Por tanto, la hipoteca debe pagarse según el porcentaje de propiedad de cada uno (habitualmente al 50%), independientemente de quién viva en la casa.
- Gastos de suministros: el agua, la luz, el gas y los mantenimientos diarios corresponden íntegramente al cónyuge que reside en el inmueble.
- IBI y comunidad: el Impuesto sobre Bienes Inmuebles, las basuras y las derramas de la comunidad se abonan entre ambos propietarios según su cuota de dominio.
Vender una casa a mi nombre tras el divorcio o comprada antes del matrimonio
La venta de una casa a nombre de uno solo de los cónyuges puede ser una opción viable tras una separación, aunque no siempre resulta un proceso automático. Dependiendo del régimen matrimonial, el cónyuge no titular podría reclamar derechos económicos o de uso sobre el inmueble.
Si el piso se fijó como la vivienda habitual de la familia, el artículo 1320 del Código Civil exige el consentimiento del otro cónyuge para vender, independientemente de quién figure como único propietario en la escritura.
Vivienda comprada antes del matrimonio o bienes privativos
Cuando una vivienda se adquiere antes de casarse, se considera un bien privativo y, como tal, pertenece al cónyuge que realizó la compra. Sin embargo, las contribuciones económicas realizadas durante el matrimonio pueden alterar este escenario.
Si las cuotas de la hipoteca de un piso privativo se han ido abonando con dinero ganancial durante el matrimonio, la vivienda pasa a tener un carácter mixto: pertenecerá en parte al cónyuge comprador y en parte a la sociedad de gananciales. Para determinar los derechos económicos exactos, se deben analizar aspectos como:
- Contratos de compraventa y acuerdos prenupciales.
- Justificantes de pago de las cuotas hipotecarias durante el matrimonio.
- Facturas de reformas, mejoras o inversiones realizadas de forma conjunta.
¿Qué ocurre si uno de los cónyuges no quiere vender la casa?
Cuando uno de los cónyuges no desea vender la casa, el proceso puede complicarse. En estos casos, es fundamental buscar una solución negociada y llegar a un acuerdo mediante la comunicación y la mediación.
En caso de que la negociación directa no prospere, existen tres alternativas legales:
- Acuerdo de uso exclusivo: una parte habita la casa asumiendo una compensación o el pago de los costes.
- Compra de la parte del otro cónyuge: se adjudica el 100% del bien a quien desea conservarlo mediante la compensación económica correspondiente.
- División judicial de la cosa común: si no hay pacto, se acude al juzgado para que el juez ordene la venta del inmueble en subasta pública. Sin embargo, siempre es recomendable evitar esta opción, ya que el piso suele venderse entre un 20% y un 30% por debajo de su valor de mercado.
Opciones para liquidar o repartir la vivienda en una separación
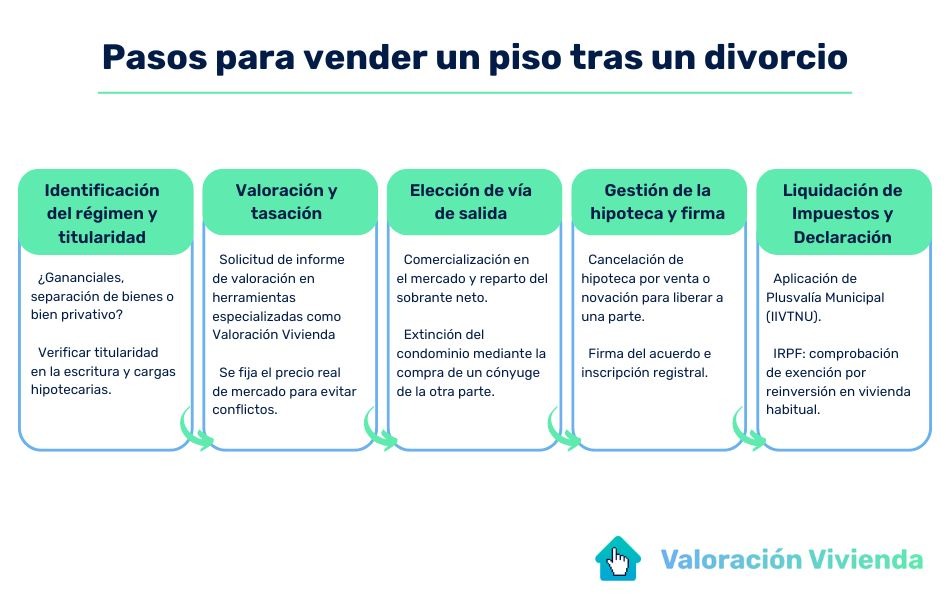
En el caso de que ambos estén de acuerdo en disolver la copropiedad de la vivienda, existen dos métodos principales para formalizar el traspaso sin ir a juicio.
Venta del piso a un tercero y reparto del dinero
Poner el piso a la venta en el mercado permite saldar la hipoteca pendiente y distribuir el dinero sobrante. Generalmente, éste último se distribuye según el régimen matrimonial y el porcentaje de propiedad registrado:
- En caso de separación de bienes, el dinero se divide según la cuota de participación en la compra y las aportaciones acreditadas.
- Cuando hay régimen de bienes gananciales lo obtenido tras cancelar deudas e hipotecas se divide exactamente al 50%.
Para evitar discrepancias sobre el valor inicial de salida, lo más recomendable es consultar herramientas especializadas en valoración de viviendas, y obtener, así, un informe técnico imparcial que sirva de base fija para el reparto.
¿Qué ocurre si uno de los dos quiere quedarse con la vivienda?
Un condominio es la situación en la que una misma propiedad pertenece a varias personas a la vez. Cuando uno de los dos cónyuges quiere quedarse con la casa y el otro prefiere recibir su dinero, se recurre a la extinción del condominio.
Mediante este trámite, una parte cede su 50% a la otra a cambio de una compensación económica y lo bueno de este procedimiento es que ofrece un gran ahorro fiscal, ya que tributa por el Impuesto de Actos Jurídicos Documentados (AJD, entre el 0,5% y el 1,5%) en lugar del Impuesto de Transmisiones Patrimoniales (ITP, de entre el 6% y el 10%).
Antes de decidir qué método utilizar para liquidar o repartir la vivienda, es recomendable evaluar el impacto fiscal de cada opción. Cada alternativa conlleva consecuencias tributarias distintas que pueden afectar significativamente al resultado económico final, por lo que conocer y tener en cuenta estos costes es un paso previo indispensable para tomar una decisión acertada.
Fiscalidad al vender piso por divorcio: declaración de la renta y plusvalía
La venta de una casa tras un divorcio puede tener repercusiones fiscales significativas:
- Declaración de la Renta (IRPF): la ganancia obtenida de la venta debe incluirse en la declaración. Si el dinero obtenido se reinvierte en la compra de una nueva vivienda habitual en un plazo máximo de dos años, la ganancia puede quedar totalmente exenta de IRPF.
- Plusvalía municipal: este impuesto local grava el incremento de valor del terreno desde que se compró hasta que se vende. Si la vivienda se vende con pérdidas patrimoniales respecto al precio de adquisición, se puede solicitar la no sujeción al impuesto.
Para revisar en profundidad la normativa fiscal aplicable a las operaciones inmobiliarias y liquidaciones tributarias, puedes consultar nuestra categoría especializada sobre trámites, fiscalidad y legalidad.
| Impuesto | Repercusión fiscal en la venta por divorcio |
| IRPF (Ganancia patrimonial) | Tributa en la base del ahorro (del 19% al 28%) |
| Plusvalía Municipal (IIVTNU) | Impuesto local sobre el incremento de valor del suelo |
| Actos Jurídicos Documentados (AJD) | Aplica solo en casos de extinción de condominio |
Claves para valorar la propiedad y cerrar el acuerdo sin ir a juicio
Dentro de todos los desacuerdos que puede haber en un proceso de divorcio, sin duda, valorar los bienes inmuebles es uno de los más marcados, ya que quien vende desea fijar un precio alto y quien se queda con la propiedad prefiere una valoración más baja para abonar una compensación menor.
Obtener un informe de valoración imparcial para determinar el precio de venta elimina las tensiones personales y establece una cifra justa apoyada en operaciones reales del mercado. Analizar las cargas hipotecarias, revisar los títulos de propiedad y solicitar una valoración profesional es la vía más segura para liquidar el inmueble con total garantía jurídica y mayor tranquilidad.
Claves para tomar la mejor decisión
La decisión sobre qué hacer con la casa en un divorcio no es fácil. Es fundamental evaluar tanto aspectos legales como emocionales. Asegúrate de considerar cómo afectarán tus decisiones futuras a tus hijos y a las finanzas.
Por último, como consejo, no subestimes la importancia de obtener asesoría legal adecuada, te ayudará a navegar este proceso complejo. Con información y apoyo adecuados, estarás en una mejor posición para tomar las mejores decisiones.

